

Komisja inwentaryzacyjna - kogo powołać, za co odpowiada i czego nie wolno jej robić
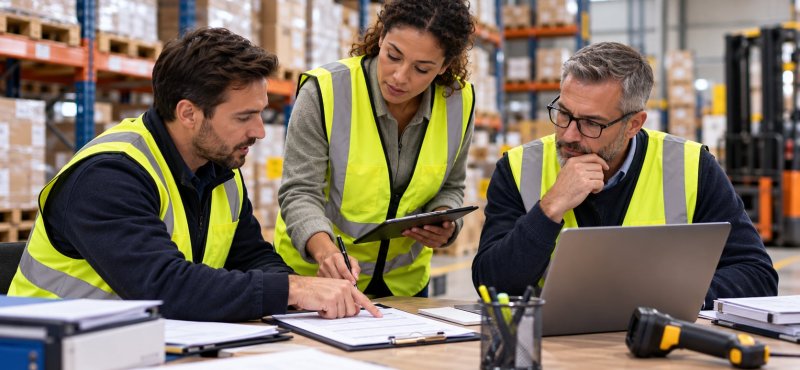
Prawidłowa inwentaryzacja nie zależy wyłącznie od tego, czy wszystkie składniki majątku zostaną policzone. Równie ważne jest to, kto organizuje spis, kto wykonuje poszczególne czynności, kto kontroluje ich prawidłowość i kto później odpowiada za wyjaśnienie stwierdzonych różnic. Właśnie dlatego w większych jednostkach powołuje się komisję inwentaryzacyjną oraz zespoły spisowe. Ich zadania są ze sobą związane, ale nie są identyczne.
Błędem jest traktowanie komisji inwentaryzacyjnej jako grupy pracowników, którzy mają po prostu przejść po pomieszczeniach i policzyć znajdujący się w nich majątek. Komisja pełni przede wszystkim funkcję organizacyjną i kontrolną. Przygotowuje proces, nadzoruje jego przebieg, reaguje na nieprawidłowości i uczestniczy w rozliczeniu wyników. Sam fizyczny spis mogą natomiast wykonywać powołane do tego zespoły spisowe. Jasne rozdzielenie tych ról pozwala ograniczyć konflikty interesów i zwiększa wiarygodność całej inwentaryzacji.
Kto powołuje komisję inwentaryzacyjną i kto odpowiada za przeprowadzenie inwentaryzacji?
Za wykonywanie obowiązków wynikających z ustawy o rachunkowości odpowiada co do zasady kierownik jednostki. Dotyczy to również organizacji inwentaryzacji. W praktyce to właśnie kierownik jednostki powinien uruchomić cały proces, określić jego zakres i terminy oraz powołać osoby odpowiedzialne za wykonanie poszczególnych zadań.
Komisję inwentaryzacyjną najczęściej powołuje się zarządzeniem kierownika jednostki. Dokument powinien jednoznacznie wskazywać jej skład oraz przewodniczącego. W większych organizacjach warto jednocześnie określić podstawowe kompetencje komisji, sposób powoływania zespołów spisowych oraz terminy najważniejszych etapów prac. Pozwala to uniknąć sytuacji, w której dopiero podczas spisu pojawiają się pytania o to, kto może podejmować decyzję dotyczącą ponownego przeliczenia magazynu albo kto odpowiada za zebranie dokumentacji.
Powołanie komisji nie powoduje jednak, że kierownik jednostki przestaje odpowiadać za prawidłową organizację procesu. Komisja wykonuje powierzone jej zadania, ale odpowiedzialność kierownika wynikająca z przepisów o rachunkowości nie znika przez samo podpisanie zarządzenia. Z tego względu wybór członków komisji nie powinien być przypadkowy ani traktowany jako formalność przed końcem roku.
Ile osób powinno znaleźć się w komisji inwentaryzacyjnej i jakie funkcje warto wyznaczyć?
Ustawa o rachunkowości nie określa jednego obowiązkowego składu komisji inwentaryzacyjnej dla każdej jednostki. Szczegółowe rozwiązania powinny wynikać z regulacji wewnętrznych oraz wielkości i struktury organizacji. W praktyce często spotyka się komisje kilkuosobowe, ponieważ pozwala to rozdzielić funkcję przewodniczącego, kontrolę dokumentacji oraz pozostałe obowiązki pomiędzy więcej niż jedną osobę.
Najważniejszą rolę pełni przewodniczący komisji. Powinien znać zasady prowadzenia inwentaryzacji, organizację jednostki oraz obowiązujące procedury. To zazwyczaj on koordynuje przygotowania, współpracuje z kierownikiem jednostki, organizuje szkolenie zespołów spisowych, nadzoruje harmonogram oraz reaguje na problemy pojawiające się podczas prac.
Pozostali członkowie mogą odpowiadać między innymi za kontrolę pól spisowych, dokumentację, rozliczenie arkuszy czy sprawdzanie prawidłowości pracy zespołów. W większych jednostkach warto dobierać osoby reprezentujące różne obszary organizacji. Dzięki temu komisja posiada zarówno wiedzę organizacyjną, jak i praktyczną znajomość majątku, magazynów czy procesów funkcjonujących w jednostce.
Nie należy natomiast ustalać składu wyłącznie według zasady "kto ma w grudniu najwięcej wolnego czasu". Członek komisji musi rozumieć, dlaczego inwentaryzacja jest wykonywana, potrafić ocenić prawidłowość dokumentacji i rozpoznać sytuacje wymagające dodatkowego wyjaśnienia.
Kto nie powinien wchodzić w skład komisji inwentaryzacyjnej?
Najważniejsza zasada dotyczy konfliktu interesów. Osoba materialnie odpowiedzialna za składniki majątku objęte konkretnym spisem nie powinna jednocześnie kontrolować prawidłowości inwentaryzacji tych samych składników jako członek komisji wykonujący funkcję kontrolną. Trudno mówić o niezależnej weryfikacji sytuacji, w której pracownik kontroluje stan majątku, za który sam odpowiada.
Nie oznacza to, że osoba materialnie odpowiedzialna powinna zostać całkowicie wyłączona z procesu. Wręcz przeciwnie - jej obecność podczas spisu może być bardzo ważna. Powinna mieć możliwość uczestniczenia w czynnościach, wskazania lokalizacji składników, wyjaśnienia ich statusu czy zgłoszenia zastrzeżeń. Nie powinna natomiast sama decydować o wyniku kontroli dotyczącej powierzonego jej mienia.
Należy również uważać na osoby prowadzące ewidencję będącą później przedmiotem weryfikacji. W jednostkach publicznych i dużych przedsiębiorstwach regulacje wewnętrzne często wyłączają z określonych funkcji osoby, których codzienna praca polega na prowadzeniu ksiąg lub ewidencji objętych kontrolą. Nie jest jednak właściwe automatyczne przenoszenie zasad obowiązujących w jednej jednostce do wszystkich organizacji. Ostateczny skład powinien uwzględniać przepisy, charakter jednostki oraz jej własną instrukcję inwentaryzacyjną.
W praktyce można przyjąć prostą zasadę: osoba, której praca, odpowiedzialność materialna albo prowadzona ewidencja jest przedmiotem weryfikacji, nie powinna sama stanowić jedynego źródła potwierdzenia poprawności tego obszaru.
Czym różni się komisja inwentaryzacyjna od zespołu spisowego?
Te dwa pojęcia są często używane zamiennie, mimo że ich funkcje są inne. Komisja inwentaryzacyjna odpowiada przede wszystkim za organizację, nadzór i kontrolę przebiegu procesu. Zespół spisowy wykonuje natomiast właściwe czynności w konkretnym polu spisowym - identyfikuje składniki, ustala ich ilość, rejestruje wynik oraz dokumentuje zauważone nieprawidłowości.
W dużej jednostce jedna komisja może więc nadzorować pracę kilku lub kilkunastu zespołów spisowych. Jeden zespół sprawdza magazyn, kolejny pomieszczenia administracyjne, następny wyposażenie konkretnego wydziału. Pozwala to prowadzić prace równolegle bez utraty centralnego nadzoru nad sposobem wykonywania spisu.
Zespół spisowy powinien mieć jasno określone pole działania. Nie może być sytuacji, w której dwa zespoły niezależnie liczą te same pomieszczenia albo żaden nie wie, kto odpowiada za składniki znajdujące się na granicy dwóch obszarów. Właśnie dlatego przygotowanie pól spisowych i harmonogramu jest jednym z podstawowych elementów pracy organizacyjnej przed rozpoczęciem inwentaryzacji.
Praktyczne informacje dotyczące organizowania i przeprowadzania spisu oraz rozwiązań wspierających inwentaryzację można znaleźć pod adresem:
https://www.pwsk.pl/inwentaryzacja/
W przypadku wykorzystania kolektorów danych, kodów kreskowych czy RFID funkcje komisji i zespołów nie znikają. Technologia przyspiesza identyfikację i porównanie danych, ale nadal ktoś musi określić zakres prac, nadzorować ich poprawność i zdecydować, w jaki sposób wyjaśnić wykryte różnice.
Za co odpowiada komisja inwentaryzacyjna przed rozpoczęciem spisu?
Praca komisji rozpoczyna się znacznie wcześniej niż pierwszy dzień fizycznego liczenia. Jednym z podstawowych zadań jest sprawdzenie, czy jednostka jest organizacyjnie przygotowana do spisu. Należy ustalić pola spisowe, harmonogram, dostępność pomieszczeń, sposób dokumentowania wyników i zasady dotyczące ruchu składników podczas prac.
Komisja powinna również zwrócić uwagę na stan oznakowania majątku. Jeżeli numery inwentarzowe są nieczytelne, część wyposażenia nie posiada etykiet, a składniki są składowane w sposób uniemożliwiający ich policzenie, problemy warto usunąć jeszcze przed rozpoczęciem spisu. Celem nie jest zmienianie stanu faktycznego, lecz stworzenie warunków pozwalających go rzetelnie ustalić.
Istotnym zadaniem jest także przygotowanie zespołów spisowych. Pracownicy powinni wiedzieć, jak identyfikować składniki, jak dokonywać zapisów i w jaki sposób reagować na wyjątki. Trzeba omówić między innymi sposób postępowania z przedmiotem bez oznaczenia, składnikiem znajdującym się w niewłaściwej lokalizacji czy sprzętem, który według informacji pracownika przebywa w serwisie.
Bez takiego przygotowania każdy zespół zacznie rozwiązywać problemy po swojemu. Jeden zapisze nieoznaczony przedmiot jako nadwyżkę, drugi pominie go całkowicie, a trzeci spróbuje samodzielnie dopasować do pozycji w ewidencji. W efekcie wyniki przestaną być porównywalne.
Za co odpowiada komisja podczas trwania inwentaryzacji?
W trakcie spisu komisja powinna przede wszystkim nadzorować prawidłowość wykonywanych czynności. Nie oznacza to konieczności stałego chodzenia za każdym zespołem. Kontrola może obejmować wybrane pola spisowe, prawidłowość wypełniania dokumentacji, sposób oznaczania pozycji oraz zgodność pracy zespołów z przyjętą instrukcją.
Jeśli pojawiają się istotne wątpliwości, komisja może zdecydować o potrzebie dodatkowego sprawdzenia określonego obszaru, ponownego przeliczenia składników lub wykonania spisu uzupełniającego. Szczególnie ostrożnie należy traktować sytuacje, w których wyniki znacząco odbiegają od oczekiwań albo sposób przeprowadzenia pierwszego liczenia budzi zastrzeżenia.
Komisja powinna także pilnować prawidłowego obiegu dokumentów. Przy papierowych arkuszach trzeba mieć kontrolę nad tym, które formularze zostały wydane konkretnym zespołom i które następnie zwrócono. W systemach elektronicznych podobną funkcję pełni historia użytkowników, urządzeń i wykonanych operacji.
Ważnym elementem jest reagowanie na ruch majątku podczas spisu. Jeśli działalności jednostki nie można zatrzymać, komisja powinna zadbać o to, aby przyjęcia, wydania i przesunięcia były jednoznacznie identyfikowane. W przeciwnym razie ten sam składnik może zostać policzony dwa razy albo nie znaleźć się w wynikach żadnego zespołu.
Czego komisji inwentaryzacyjnej nie wolno robić?
Przede wszystkim komisja nie powinna dopasowywać wyniku spisu do wartości wynikających z ewidencji. Zadaniem inwentaryzacji jest ustalenie rzeczywistego stanu, a dopiero później jego porównanie z dokumentacją. Jeżeli system pokazuje 100 sztuk materiału, a zespół fizycznie stwierdza 96, nie wolno "poprawiać" wyniku tylko dlatego, że wartość księgowa wygląda bardziej wiarygodnie.
Nie należy również dopisywać nieodnalezionych składników na podstawie zapewnienia pracownika, że "na pewno gdzieś są". Taka informacja może być podstawą do dalszego poszukiwania lub wyjaśnienia, ale nie zastępuje stwierdzenia stanu faktycznego. Podobnie wygląda sytuacja ze sprzętem, który miał zostać przekazany do serwisu. Jeśli dokumenty to potwierdzają, należy odpowiednio opisać przypadek. Jeśli potwierdzenia nie ma, nie można traktować ustnego wyjaśnienia jak zakończenia sprawy.
Komisja nie powinna także samodzielnie rozstrzygać zagadnień, które należą do innych osób lub organów. Może ustalić przyczyny różnic i przedstawić propozycję sposobu ich rozliczenia, ale decyzja o odpowiedzialności konkretnego pracownika czy księgowym ujęciu określonej różnicy wymaga zachowania właściwej procedury.
Nie wolno również niszczyć śladu po błędnym zapisie. Dokumentacja musi umożliwiać odtworzenie tego, co zostało zmienione i kto dokonał korekty. Ma to znaczenie zarówno w przypadku papierowych arkuszy, jak i systemów elektronicznych.
Za co odpowiadają członkowie komisji po zakończeniu spisu?
Zakończenie liczenia jest dopiero początkiem etapu rozliczeniowego. Komisja powinna sprawdzić kompletność dokumentacji, ustalić, czy wszystkie pola spisowe zostały objęte pracami oraz czy zespoły przekazały wymagane materiały. Następnie wyniki są porównywane z odpowiednimi danymi ewidencyjnymi.
Najważniejszym etapem jest analiza różnic. Samo stwierdzenie niedoboru albo nadwyżki nie wyjaśnia jeszcze przyczyny. Urządzenie może znajdować się w innym pomieszczeniu, materiał mógł zostać wydany bez wprowadzenia dokumentu, a przedmiot widoczny jako nadwyżka może być składnikiem istniejącym w ewidencji pod innym oznaczeniem.
Komisja powinna więc zebrać wyjaśnienia osób odpowiedzialnych, przeanalizować dokumenty i ustalić najbardziej prawdopodobną przyczynę rozbieżności. Dopiero wtedy może przygotować wnioski dotyczące sposobu dalszego postępowania. Nie każda różnica ilościowa oznacza rzeczywisty niedobór, a nie każda nadwyżka oznacza pojawienie się nieznanego wcześniej majątku.
Dobrze przeprowadzony etap rozliczenia powinien także prowadzić do poprawy organizacji. Jeżeli znacząca część różnic wynika z nierejestrowanych przesunięć między pokojami, należy poprawić procedurę zmiany lokalizacji. Jeśli problemem są nieczytelne oznaczenia, konieczna będzie wymiana etykiet. Inwentaryzacja powinna dostarczać informacji pozwalających ograniczyć podobne problemy w przyszłości.
Co podpisują członkowie komisji i zespołów spisowych?
Dokładny zestaw dokumentów zależy od procedur obowiązujących w konkretnej jednostce, dlatego nie istnieje jeden uniwersalny pakiet formularzy właściwy dla każdej organizacji. Zespoły spisowe potwierdzają jednak przede wszystkim wyniki wykonanych przez siebie czynności. W tradycyjnym spisie będą to arkusze spisowe, a w procesie elektronicznym odpowiedniki zapisane w systemie.
Członkowie komisji mogą podpisywać dokumenty związane z kontrolą prac, protokołami dotyczącymi sytuacji nietypowych, zestawieniami oraz końcowym rozliczeniem inwentaryzacji. Osoba materialnie odpowiedzialna może natomiast potwierdzać uczestnictwo w spisie, składać oświadczenia i przedstawiać wyjaśnienia dotyczące stwierdzonych różnic.
Podpis powinien potwierdzać konkretną czynność lub informację, a nie być jedynie formalnością. Dlatego dokumentacja musi jasno wskazywać, kto wykonał określone zadanie i czego dotyczy jego potwierdzenie. Im większa jednostka, tym ważniejsze jest zachowanie tej przejrzystości.
Prawidłowo zorganizowana komisja inwentaryzacyjna działa więc jak mechanizm kontroli jakości całego procesu. Nie zastępuje zespołów spisowych, księgowości ani kierownika jednostki, lecz łączy poszczególne etapy: przygotowanie, wykonanie spisu, kontrolę dokumentacji, analizę różnic i przedstawienie wniosków. Najważniejszą zasadą pozostaje zachowanie niezależności kontroli - osoba odpowiedzialna za konkretny majątek może i powinna uczestniczyć w wyjaśnianiu jego stanu, ale nie powinna sama kontrolować prawidłowości spisu dotyczącego powierzonych jej składników.
Więcej informacji o rozwiązaniach wspierających inwentaryzację, ewidencję majątku, oznakowanie składników oraz wykorzystanie kodów kreskowych i RFID można znaleźć na stronie:


Zostaw komentarz